Beaucoup de titulaires d’un CPF se retrouvent avec plusieurs centaines, voire milliers d’euros affichés dans leur espace en ligne et se posent la même question : « Est-il possible de transformer ce solde en argent sur mon compte bancaire ? ». La réponse est nette : la récupération de l’argent du CPF en espèces ou par virement n’est pas autorisée, sauf situations très particulières gérées par la Caisse des dépôts. Le compte personnel formation fonctionne comme un droit d’usage fléché vers le financement formation, et non comme une épargne disponible. Comprendre cette logique évite des déceptions, mais surtout des erreurs de parcours ou des arnaques.
Ce dispositif reste pourtant l’un des rares leviers concrets dont disposent les salariés et demandeurs d’emploi pour faire évoluer leurs compétences sans avance de frais. À condition d’en connaître les règles, notamment les plafonds (5 000 ou 8 000 euros selon le profil), les limites de l’utilisation CPF et ce qu’implique réellement une éventuelle « transformation CPF en argent ». Car derrière cette expression, certains vendeurs peu scrupuleux promettent une monétisation CPF illégale, avec à la clé des risques importants pour votre compte et, parfois, pour votre emploi. D’où l’intérêt de revenir aux textes et à la pratique, pour savoir ce que vous pouvez faire, ce que vous ne pouvez pas faire et ce qui serait franchement à éviter.
- L’argent du CPF ne peut pas être récupéré en cash ni versé sur votre compte bancaire.
- Les droits CPF servent uniquement au financement de formations éligibles, bilans de compétences, VAE, permis…
- Un plafond de 5 000 ou 8 000 euros bloque l’alimentation si vous n’utilisez jamais vos droits.
- Les tentatives de monétisation CPF (cash contre formation fictive) exposent à des fraudes et sanctions.
- À la retraite, les droits non utilisés sont perdus : mieux vaut les consommer avant.
Peut-on récupérer l’argent de son CPF en euros sur son compte bancaire ?
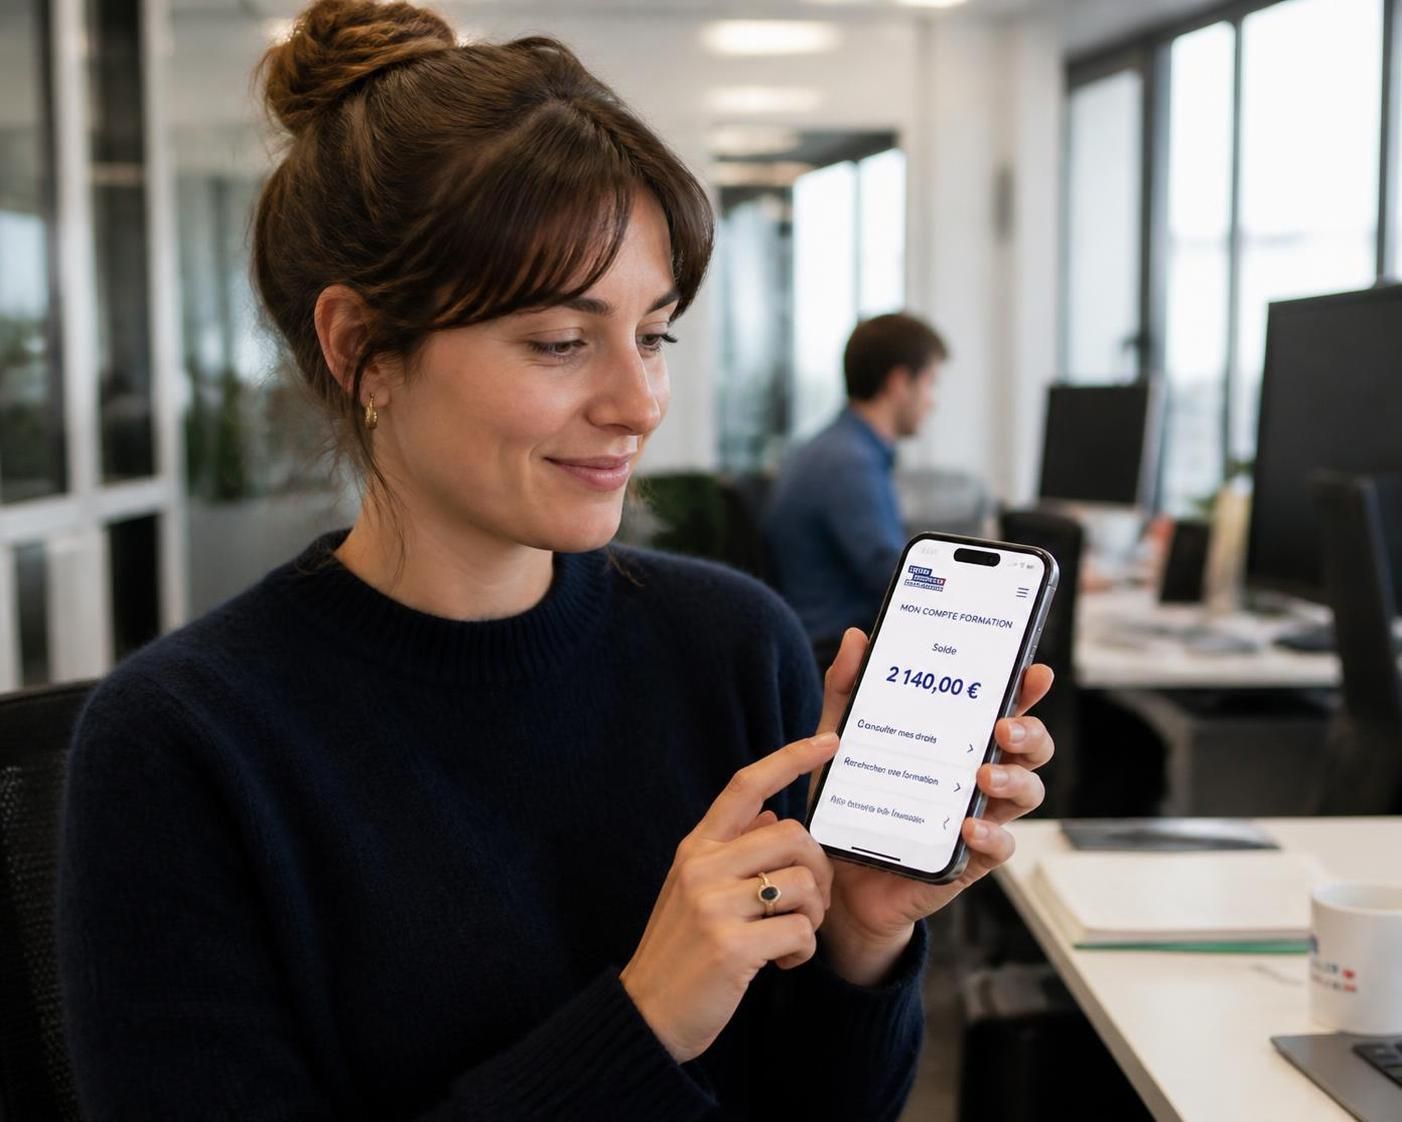
Commençons par le plus important : les droits CPF ne sont pas un capital disponible. Le solde en euros qui apparaît sur votre espace « Mon Compte Formation » correspond à un montant de prise en charge mobilisable pour une action de financement formation, pas à une somme que la Caisse des dépôts pourrait vous verser directement.
Concrètement, lorsque vous lancez une formation, la plateforme paie l’organisme de formation pour votre compte. Vous n’encaissez jamais l’argent. Il n’existe aucun bouton légal de “récupération” de l’argent CPF vers votre compte bancaire, ni virement, ni chèque, ni retrait en espèces. Toute offre qui prétend le contraire s’écarte du cadre légal.
Attention à une confusion fréquente : certains pensent que le terme « droits en euros » signifie qu’ils peuvent disputer la destination de ces montants comme pour un compte-épargne. Ce n’est pas le cas. Ces droits CPF sont assimilables à un bon d’achat très encadré qui ne sert qu’à payer des prestations de formation référencées sur la plateforme officielle.
Soit dit en passant, cette règle ne dépend pas de la taille de l’entreprise ni de votre statut (CDI, CDD, intérim, chômage). Que vous soyez salarié du privé ou demandeur d’emploi, la logique reste la même : pas de virement CPF sur votre compte personnel. Les seules sommes que vous pourriez toucher directement sont des compléments versés par un opérateur (par exemple une aide régionale) dans un cadre totalement distinct du CPF.
Si vous ne deviez retenir qu’une chose ici : l’argent du CPF n’est jamais “récupéré” par le titulaire, il est uniquement dépensé au profit d’un parcours de formation. Toute autre promesse relève soit du malentendu, soit de la fraude organisée.
Les rares cas où votre solde CPF disparaît sans formation
Deux hypothèses particulières suscitent beaucoup de questions : le départ à la retraite et le décès. Dans ces cas, il ne s’agit pas d’une transformation CPF en argent, mais d’une extinction des droits.
Au moment où la retraite est effectivement liquidée, les droits CPF non utilisés sont perdus. Ils ne sont pas versés sous forme d’argent, ni transférés à un conjoint ou à des enfants. Beaucoup de salariés l’ignorent et découvrent trop tard qu’ils laissent « dormir » plusieurs milliers d’euros de formation accumulés pendant des années.
En cas de décès, le mécanisme est similaire. Le solde disparaît, et les héritiers ne peuvent pas exiger la récupération de cette somme. Là encore, on est face à un droit d’usage, pas à un actif patrimonial.
Dans la pratique, la seule manière de « valoriser » ce solde avant qu’il ne s’éteigne reste donc de choisir une formation utile pour la fin de carrière ou la reconversion. Une certification de langue, une montée en compétences numériques, une formation à la transmission des savoirs en font partie.
Ce fonctionnement peut paraître abrupt, mais il suit une logique de politique publique : le CPF est conçu pour soutenir la formation tout au long de la vie professionnelle, pas pour compléter les revenus ou la pension. Tant que cette philosophie ne change pas, la monétisation CPF vers le compte bancaire restera verrouillée.
Comprendre le fonctionnement du CPF et de son argent affiché en euros
Pour éviter les idées fausses sur la récupération de l’argent du CPF, il faut regarder de près comment ce compte se remplit et se bloque. Le compte personnel formation est alimenté chaque année pour les salariés qui travaillent au moins à mi-temps, avec un crédit standard de 500 euros par an, dans la limite d’un plafond de 5 000 euros.
Les titulaires considérés comme « peu qualifiés » ou reconnus travailleurs handicapés bénéficient d’un rythme plus soutenu : 800 euros par an, plafonnés à 8 000 euros. Pour le temps partiel, les droits sont calculés au prorata, mais le plafond reste le même que pour un salarié à temps plein.
Le tableau suivant permet de visualiser cette mécanique de façon synthétique.
| Statut professionnel | Crédit annuel CPF | Plafond de droits | Remarques clés |
|---|---|---|---|
| Salarié à temps plein | 500 euros | 5 000 euros | Alimentation automatique chaque année si le plafond n’est pas atteint. |
| Salarié peu qualifié | 800 euros | 8 000 euros | Majoration destinée à faciliter l’accès à la formation. |
| Travailleur handicapé | 800 euros | 8 000 euros | Droits renforcés pour sécuriser le parcours professionnel. |
| Salarié à temps partiel | Prorata temporis | 5 000 euros | Montant annuel ajusté selon le temps de travail. |
Dans les faits, beaucoup de salariés ignorent que l’alimentation du compte s’arrête une fois le plafond atteint. Prenons un exemple chiffré pour fixer les idées. Un salarié à temps plein qui ne consomme aucune formation atteindra les 5 000 euros au bout de 10 ans de travail éligible. Au-delà, tous les versements qui auraient dû abonder son propre solde partent dans un fonds mutualisé.
Ce fonds n’est pas un « coffre-fort » réservé à votre profil. Il s’agit d’une enveloppe collective utilisée pour d’autres actions de formation dans l’entreprise ou au niveau de la branche. En clair, vos droits individuels sont perdus tant que vous ne créez pas de place sur votre compte. Le financement continue d’exister, mais il ne vous est plus personnellement rattaché.
Dès que votre solde repasse sous la barre des 5 000 euros, le mécanisme se réactive. Au printemps suivant, lors de la campagne annuelle d’alimentation, vous êtes à nouveau crédité. D’où l’intérêt de ne pas laisser votre compteur se figer au plafond pendant des années.
Ce point est souvent sous-estimé. En pratique, la meilleure stratégie consiste à programmer régulièrement des formations relativement courtes mais utiles, pour maintenir un espace disponible et continuer à bénéficier de l’alimentation annuelle. Une attestation de compétences numériques, une mise à jour sur la bureautique avancée ou une formation à la communication écrite peuvent remplir cette fonction.
Quelles utilisations légales de son CPF quand on ne peut pas récupérer l’argent ?
Si l’argent du CPF ne peut pas être « retiré », la question devient : comment l’utiliser au mieux, sans le gaspiller ? L’utilisation CPF légale passe exclusivement par des actions référencées sur la plateforme officielle gérée par la Caisse des dépôts.
Les catégories principales sont bien identifiées. On retrouve les formations certifiantes ou qualifiantes, le bilan de compétences, la validation des acquis de l’expérience (VAE), certaines formations à la création ou reprise d’entreprise, et le financement du permis de conduire dans des conditions précises. Chacune répond à une logique différente, mais la règle commune reste la même : votre solde en euros est versé directement à l’organisme choisi, pas à vous.
Depuis un décret de 2026, les plafonds de prise en charge ont été resserrés pour certaines actions. Sans entrer dans un catalogue indigeste, il est utile de retenir que :
- Une formation « classique » financée via le CPF se voit appliquer un plafond global autour de 1 500 euros.
- Un bilan de compétences se situe plutôt autour de 1 600 euros.
- Le permis de conduire est plafonné à environ 900 euros.
Ces montants peuvent évoluer, mais ils donnent un ordre de grandeur. Si la formation visée dépasse ces plafonds, un reste à charge peut apparaître, que vous financez par carte bancaire directement sur la plateforme. Là encore, pas de marge pour une monétisation CPF : l’outil reste centré sur le paiement des organismes.
À vérifier avant toute démarche : l’organisme doit être bien référencé sur « Mon Compte Formation ». Si vous êtes renvoyé vers un site extérieur qui vous demande de payer sans passer par la plateforme, prudence. Ce n’est pas une option, c’est une obligation pour sécuriser les droits et éviter les mauvaises surprises.
Un exemple concret aide à se projeter. Imaginons une salariée, Claire, qui dispose de 3 200 euros sur son CPF et souhaite préparer une reconversion vers un poste d’assistante RH. Elle peut mobiliser ses droits pour un titre professionnel éligible, d’un coût de 2 800 euros. Ses droits couvriront intégralement la facture. Il lui restera 400 euros pour, plus tard, financer un module court sur la paie ou le droit du travail.
Dans ce type de situation, l’argent accumulé ne quitte jamais le circuit formation, mais il a un impact direct sur le salaire et la sécurité professionnelle à moyen terme. C’est là que le CPF prend tout son sens, loin de l’idée trompeuse d’une cagnotte à encaisser.
Comment choisir une formation CPF utile plutôt que de chercher à récupérer l’argent
Pour beaucoup, la tentation serait de « tout consommer » rapidement pour ne pas perdre ses droits. Ce réflexe se comprend, mais il peut conduire à des achats impulsifs de formations peu pertinentes. Mieux vaut adopter une autre approche : partir de votre projet professionnel, puis regarder comment le CPF peut l’appuyer.
Concrètement, trois questions méritent d’être posées :
Quel objectif à 2 ou 3 ans (évolution, reconversion, sécurisation du poste actuel) ? Quelles compétences clés manquent pour y parvenir (langue, gestion de projet, numérique, réglementation) ? Le marché de l’emploi local ou sectoriel valorise-t-il la certification visée ?
Du coup, une formation courte mais certifiante peut parfois faire plus pour votre dossier qu’un parcours très long et mal ciblé. Par exemple, une certification en anglais B2, une attestation en gestion de projet ou une habilitation spécifique (sécurité, hygiène, logiciel métier) pèsent concrètement sur un CV.
Pour ceux qui se demandent par où commencer, un bilan de compétences financé en tout ou partie par le CPF reste un bon point de départ. Il permet de clarifier le projet avant d’engager des montants importants. La plateforme « Mon Compte Formation » propose de nombreux prestataires, avec avis d’anciens bénéficiaires à l’appui.
Soit dit en passant, un détour par des ressources plus larges sur le droit du travail peut aider à replacer la formation dans un ensemble. Un article comme celui consacré au 1er novembre férié et rémunéré illustre comment les différents droits (congés, jours fériés, formation) se combinent dans une trajectoire professionnelle cohérente.
En résumé, la véritable « récupération » de l’argent du CPF se joue moins sur un virement en euros que sur la translation de ces droits en compétences visibles, reconnues et monétisables sur le marché du travail.
Arnaques à la monétisation CPF et fausse récupération en argent : comment se protéger
Depuis que les montants apparaissent clairement en euros sur l’application, les arnaques se sont multipliées. Beaucoup de lecteurs racontent des appels insistants leur promettant de récupérer l’argent de leur CPF en cash ou de financer un smartphone, un permis « gratuit » ou une tablette. Derrière ces discours, le schéma est souvent le même.
Un pseudo-conseiller vous appelle, vous pousse à donner vos identifiants FranceConnect ou vos codes reçus par SMS, puis valide à votre place une formation. L’organisme encaisse les droits, la formation n’a jamais lieu ou se réduit à quelques heures symboliques. Vous n’avez pas touché un centime, mais votre CPF est vidé.
Dans certains montages plus poussés, une partie de la somme est effectivement reversée au titulaire sous la table. Sur le papier, cela peut ressembler à une « récupération d’argent CPF ». En réalité, c’est une fraude double : vis-à-vis de la Caisse des dépôts et vis-à-vis de la réglementation sur la formation professionnelle. Les conséquences peuvent aller loin, avec demande de remboursement, exclusion de certains dispositifs, voire poursuites pénales pour les organisateurs.
Les signaux d’alerte sont assez clairs :
- Promesse de transformer votre CPF en cash, carte cadeau ou matériel.
- Insistance pour récupérer vos identifiants ou codes confidentiels.
- Contrats envoyés à la hâte, sans détail sur le contenu pédagogique.
- Organismes absents de la plateforme « Mon Compte Formation » ou aux avis très négatifs.
Dès qu’un discours tourne autour de la « monétisation CPF » plutôt que du contenu de la formation, il est temps de raccrocher. Les seuls interlocuteurs légitimes sont ceux qui vous parlent de programme, de modalités pédagogiques, de calendrier, et qui vous renvoient systématiquement vers la validation sur votre espace personnel, sans jamais vous demander de codes.
En cas de doute, un réflexe simple : ne rien signer, ne rien valider, et prendre le temps de vérifier par vous-même sur l’application ou le site officiel. Vous pouvez aussi solliciter un délégué du personnel, un membre du CSE ou un conseiller France Travail pour un avis rapide. Ici, mieux vaut se faire accompagner plutôt que de céder sous pression.
Pour ceux qui ont déjà été piégés, la réaction rapide compte. Il est possible de signaler l’organisme à la plateforme, de déposer une plainte et, dans certains cas, d’obtenir l’annulation de l’inscription abusive. La marche à suivre est détaillée sur le site « Mon Compte Formation » et sur les plateformes publiques de signalement des fraudes.
Signaler les fraudes et récupérer la maîtrise de son compte CPF
Quand un compte a été utilisé sans consentement réel, l’objectif prioritaire reste de couper court aux débits futurs et de tenter de restaurer les droits. Les démarches passent par plusieurs canaux complémentaires.
D’abord, le support de « Mon Compte Formation » doit être alerté via le formulaire en ligne ou le numéro dédié. Il est possible de demander le blocage temporaire du compte et de contester une inscription. Les échanges écrits (mails, SMS, contrats) avec l’organisme sont utiles comme pièces.
Ensuite, la plateforme publique de signalement des fraudes permet de remonter le dossier aux services compétents. Un dépôt de plainte auprès de la police ou de la gendarmerie reste possible, surtout si les montants engagés sont importants ou si la fraude touche plusieurs personnes.
Là encore, il ne s’agit pas de récupération d’argent au sens d’un virement, mais de récupération de droits CPF éventuellement détournés. Dans certains dossiers, la Caisse des dépôts décide de recréditer des montants après enquête. Rien n’est automatique, mais ne rien faire ferme toute porte.
Pour compléter cette vigilance, consulter régulièrement son solde et l’historique des formations validées reste une habitude utile. Quelques minutes par trimestre suffisent pour vérifier qu’aucune opération étrange n’a été enregistrée.
Au fond, la meilleure défense contre les escroqueries à la fausse « récupération d’argent CPF », c’est une bonne compréhension du cadre : tant que la loi pose le CPF comme un droit strictement dédié au financement formation, toute proposition de sortie en cash doit être considérée comme suspecte.
Peut-on récupérer l’argent de son CPF en euros sur son compte bancaire ?
Non, le Compte personnel de formation ne permet pas de verser l’argent sur un compte bancaire ni de le retirer en espèces. Le solde en euros visible sur votre espace CPF sert uniquement à payer des formations éligibles via la plateforme officielle Mon Compte Formation. Toute offre promettant de transformer votre CPF en argent liquide s’écarte du cadre légal et doit être considérée comme suspecte.
Que se passe-t-il si mon CPF atteint le plafond de 5 000 ou 8 000 euros ?
Lorsque votre compte personnel formation atteint son plafond (5 000 euros pour la plupart des salariés, 8 000 euros pour les personnes peu qualifiées ou reconnues handicapées), il n’est plus alimenté. Les droits qui auraient dû être ajoutés sont mutualisés dans un fonds collectif et ne vous sont plus rattachés individuellement. Pour relancer l’alimentation annuelle, il faut utiliser une partie de vos droits pour une formation, ce qui fera redescendre le solde sous le plafond.
Les droits CPF sont-ils perdus à la retraite ?
Oui. Une fois la retraite liquidée, les droits CPF non utilisés disparaissent. Ils ne sont pas versés sous forme d’argent, ni transférés aux héritiers. Il est donc conseillé d’utiliser son CPF avant le départ à la retraite, par exemple pour préparer une reconversion partielle, actualiser ses compétences ou faciliter un projet personnel de fin de carrière.
Peut-on utiliser son CPF pour autre chose qu’une formation ?
Non. Le CPF est un droit strictement réservé au financement de formations, bilans de compétences, VAE, certaines formations à la création d’entreprise et, sous conditions, au permis de conduire. Il ne peut pas servir à payer un achat personnel, un voyage, un complément de salaire ou une épargne retraite. Toute tentative de détourner ce mécanisme expose à des risques de sanction et à une possible demande de remboursement.
Comment repérer une arnaque à la monétisation du CPF ?
Plusieurs signaux doivent alerter : promesse de récupérer l’argent du CPF en cash ou sous forme de cadeaux, demande de vos identifiants FranceConnect ou de codes reçus par SMS, organisme introuvable sur Mon Compte Formation, pression pour signer rapidement. En cas de doute, ne communiquez aucune donnée confidentielle, ne validez rien depuis un lien envoyé par mail ou SMS, et passez toujours par votre espace officiel pour toute inscription à une formation.